Jeden Monat geben unsere Experten einen Überblick über die wichtigsten Markthighlights, analysieren das makroökonomische Umfeld und bieten Einblicke in die Überzeugungen, die unsere Anlagestrategie im Bereich der Schwellenländeranleihen prägen.
Die Schwellenländer verzeichneten im August trotz eines anspruchsvolleren Zinsumfelds eine solide Wertentwicklung. Steigende Inflationserwartungen und höhere Energiepreise belasteten US-Staatsanleihen, während sich Schwellenländeranleihen dank engerer Spreads bei Staats- und Unternehmensanleihen weiterhin widerstandsfähig zeigten. Der schwächere US-Dollar und positive Konjunkturdaten stützten die Risikobereitschaft.Die Zentralbanken der Schwellenländer hielten ihre Leitzinsen weitgehend unverändert. Das Umfeld war dabei von erneut zunehmenden Spannungen zwischen den USA und dem Iran sowie anhaltenden Störungen rund um die Straße von Hormus geprägt. Darüber hinaus profitierte der Kreditmarkt von insgesamt positiven Ratingmaßnahmen. Auch Venezuela rückte nach der Ankündigung eines Ölabkommens mit den USA, das die Aussichten für venezolanische Staatsanleihen verbessern könnte, verstärkt in den Fokus der Anleger.
Die Zahl des Monats
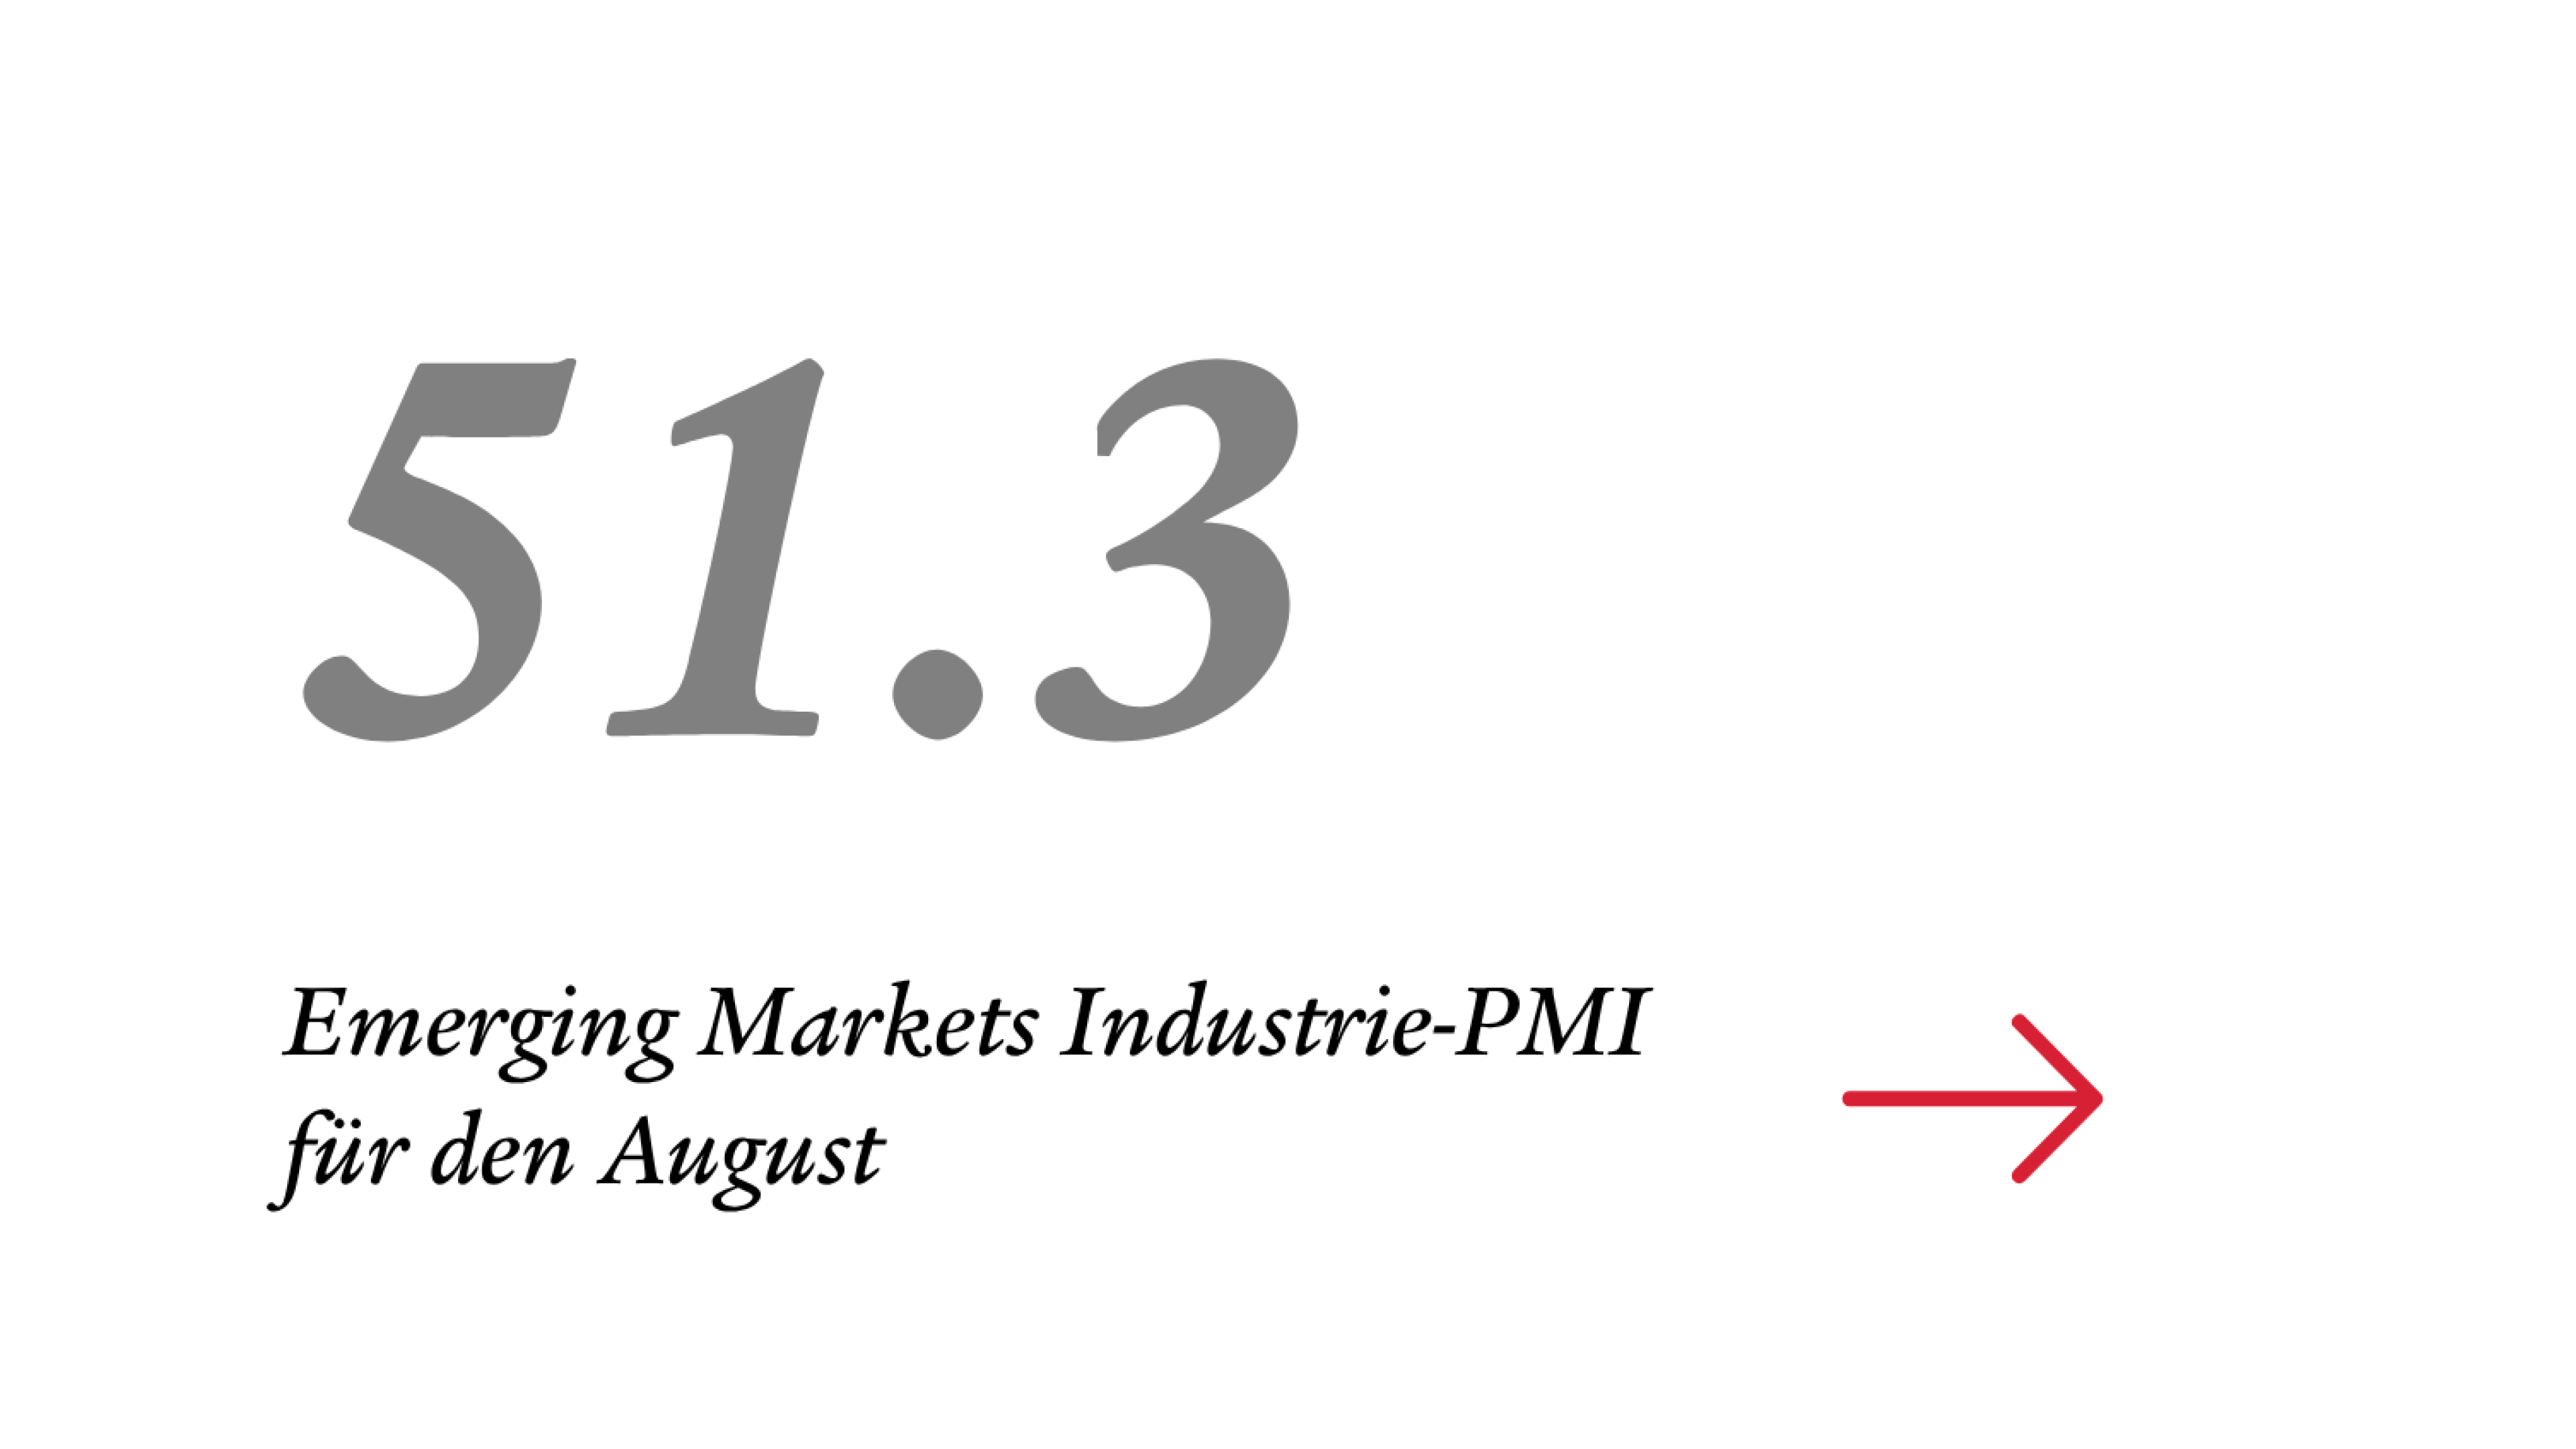
Die verarbeitende Industrie in den Schwellenländern zeigte sich im August weiterhin robust, mit einem aggregierten PMI von 51,3 Punkten. Diese Dynamik wird insbesondere durch künstliche Intelligenz und steigende Verteidigungsausgaben getragen. In Asien bleibt die Nachfrage nach KI-bezogener Ausrüstung hoch, während die Wirtschaftstätigkeit in den europäischen Schwellenländern ebenfalls von KI und der europäischen Aufrüstung profitiert. In Lateinamerika zeigt sich hingegen ein gemischteres Bild, insbesondere in Brasilien, wo der PMI aufgrund der Auswirkungen einer restriktiven Geldpolitik weiterhin unter der Expansionsschwelle liegt.