Chaque mois, nos experts vous proposent une lecture des faits marquants des marchés, un décryptage du contexte macro-économique et un éclairage sur les convictions qui façonnent notre stratégie d’investissement en dette émergente.
Les marchés émergents ont réalisé une solide performance en août malgré un contexte de taux plus exigeant. La hausse des anticipations d’inflation et des prix de l’énergie a pesé sur les obligations du Trésor américain, tandis que le crédit émergent est resté résilient grâce au resserrement des spreads souverains et d’entreprise. La faiblesse du dollar et des indicateurs économiques favorables ont soutenu l’appétit pour le risque.Les banques centrales émergentes ont globalement maintenu leurs taux inchangés, dans un contexte marqué par un regain de tensions entre les États-Unis et l’Iran et des perturbations persistantes autour du détroit d’Ormuz. Enfin, le marché du crédit a bénéficié d’actions de notation globalement positives. Le Venezuela a également attiré l’attention des investisseurs après l’annonce d’un accord pétrolier avec les États-Unis, susceptible d’améliorer les perspectives de ses obligations souveraines.
Chiffre du mois
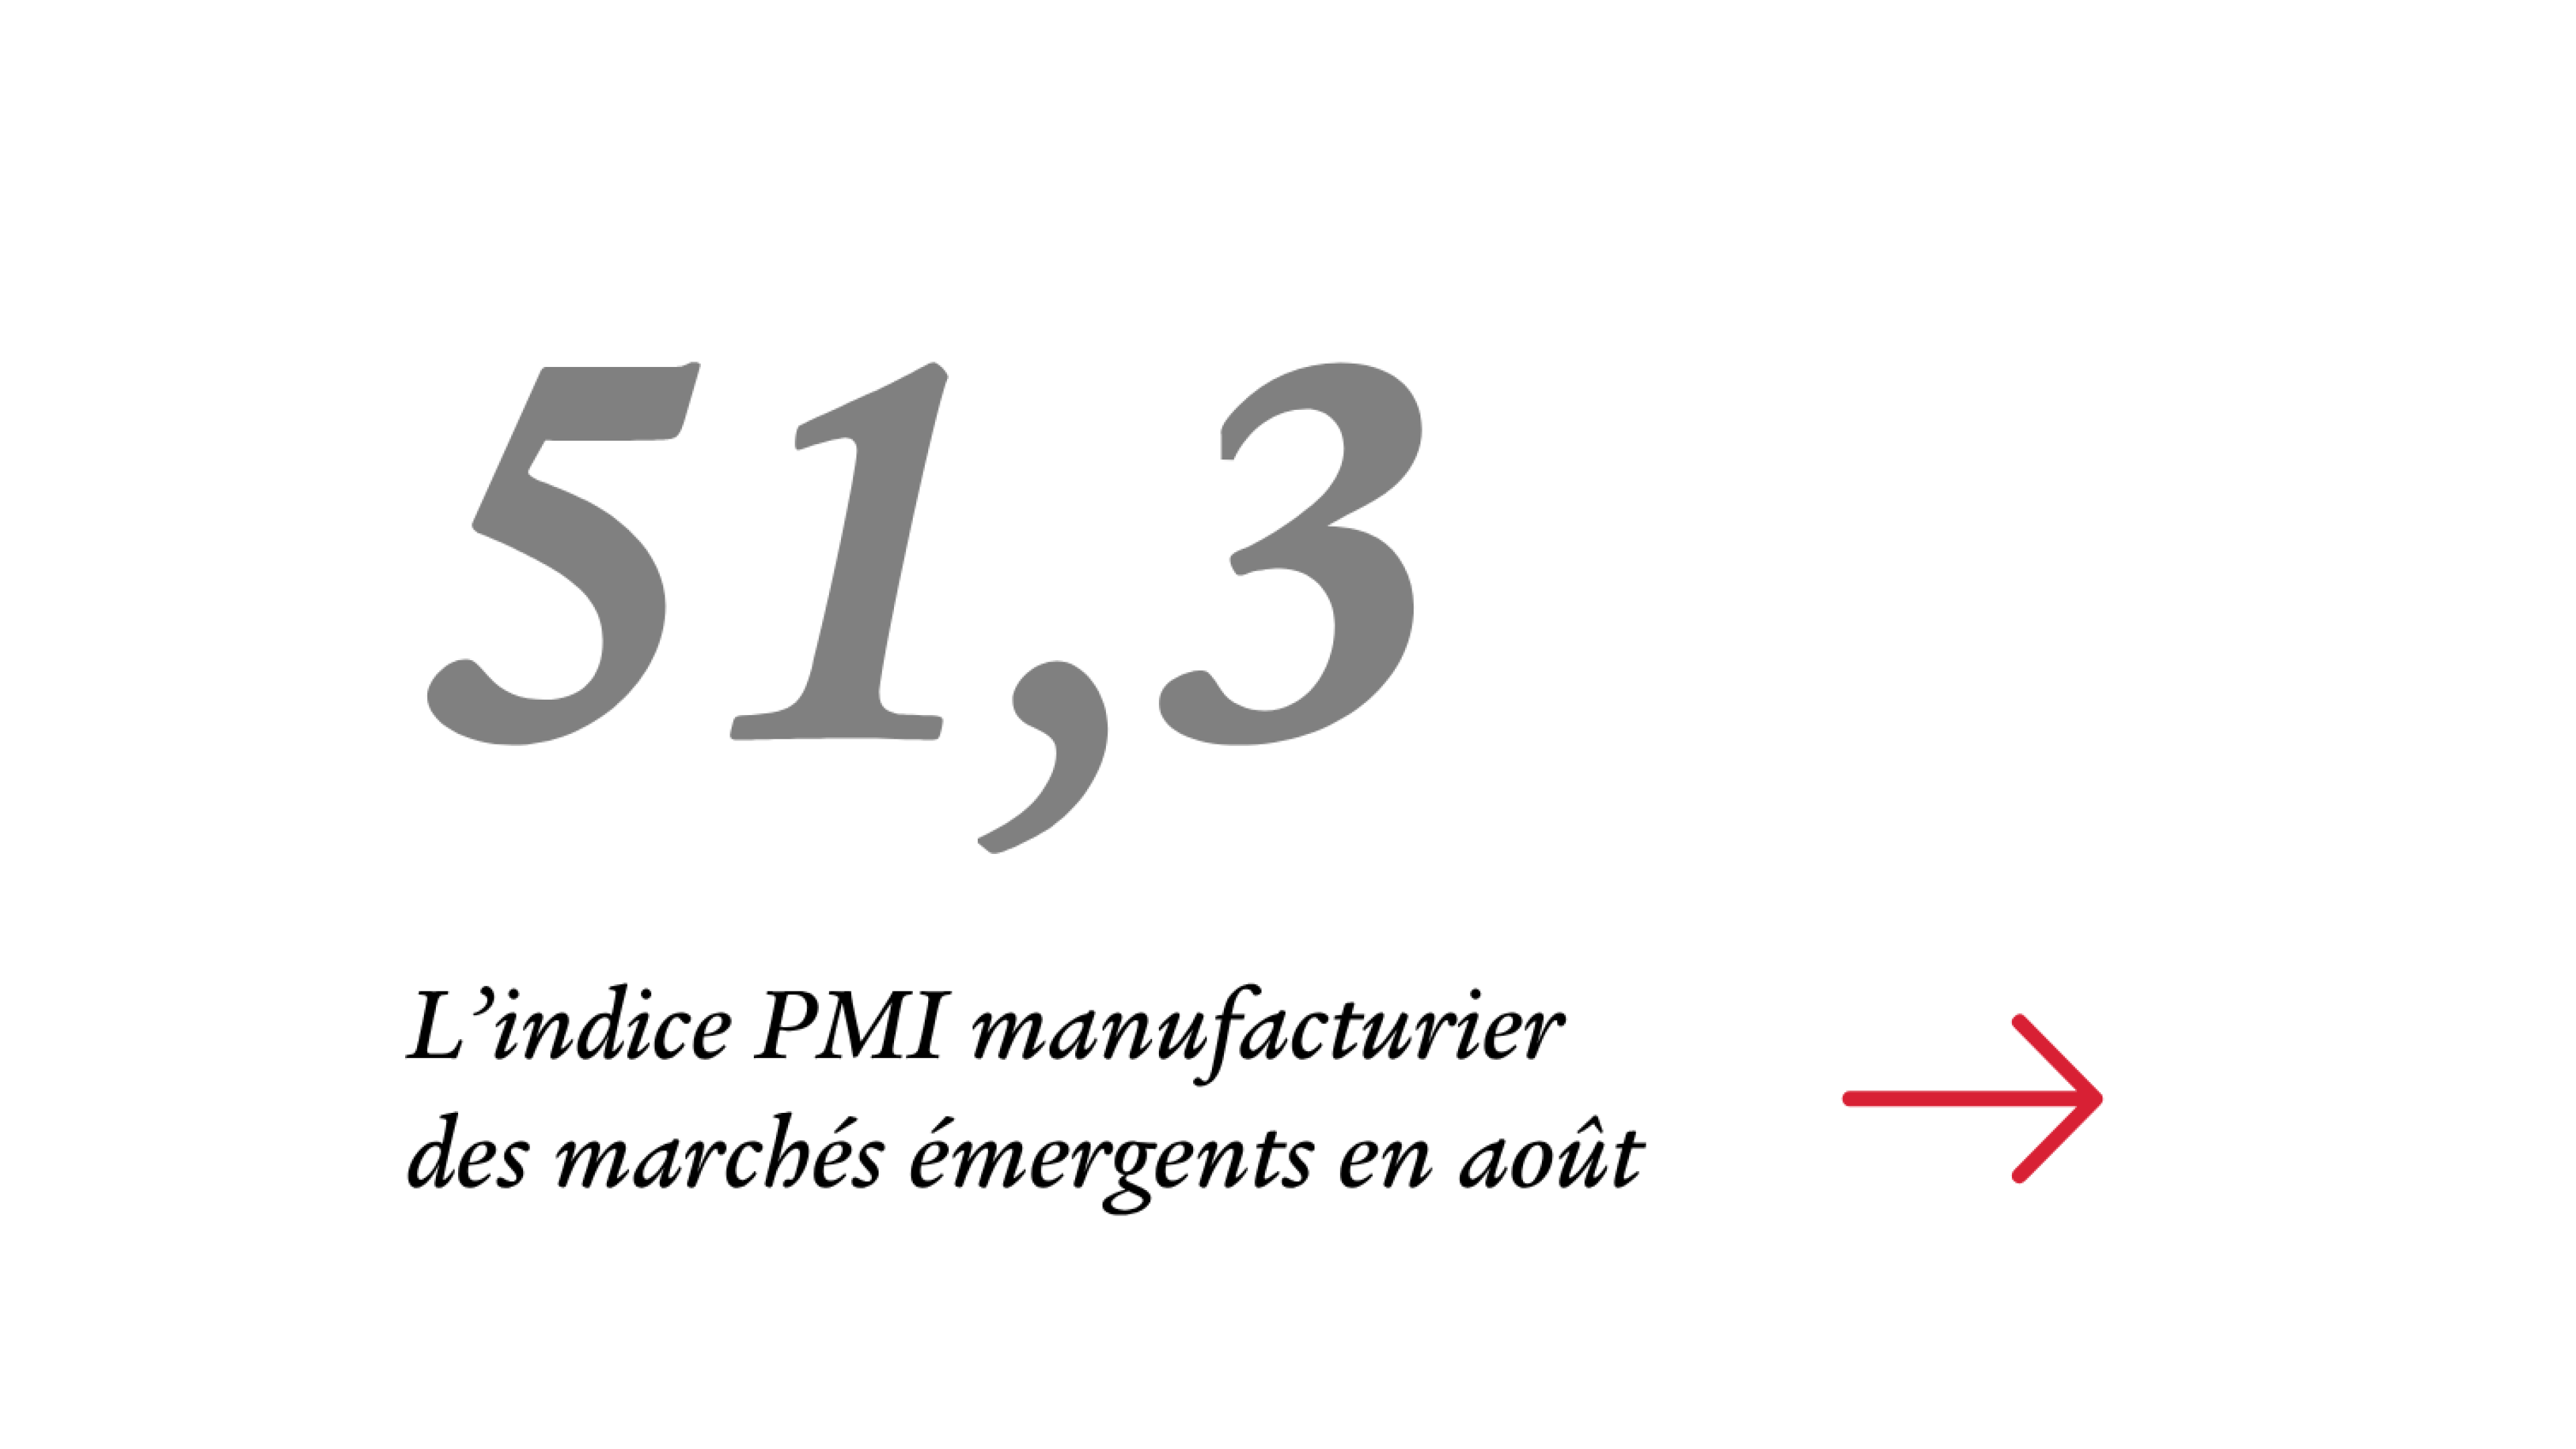
L’industrie manufacturière des marchés émergents est restée solide en août, avec un indice PMI agrégé à 51,3 points. Cette dynamique est notamment portée par l’intelligence artificielle et la hausse des dépenses de défense. En Asie, la demande pour les équipements liés à l’IA reste soutenue, tandis qu’en Europe émergente, l’activité bénéficie également de l’IA et du réarmement européen. L’Amérique latine affiche en revanche une situation plus contrastée, notamment au Brésil, où le PMI reste sous le seuil d’expansion en raison des effets d’une politique monétaire restrictive.